Domain profilsohle.de kaufen?
Wir ziehen mit dem Projekt
profilsohle.de um.
Sind Sie am Kauf der Domain
profilsohle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilsohle.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
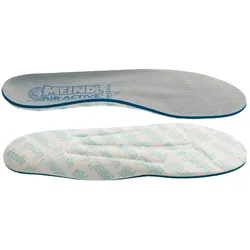
Meindl Air-Active Soft Print Fußbett - Einlegesohle - weiß - 8Meindl - Air-Active Soft Print Fußbett - Einlegesohle - weiß Hohe Saugeigenschaften mit Vildona® drysole Soft Print Schaum Hohe Dämpfung Schnelles Trocknen. Das Air Active Soft Fußbett von Meindl ist eine Einlegesohle, welche Fußfeuchte bestens absorbiert, speichert und schneller trocknet als andere Materialien. Der Soft Print Schaum, der direkt ohne Klebstoffe auf das drysole Vlies aufgebracht wird, optimiert den Feuchtigkeitstransport, passt sich genau der Fußform an und dämpft über die gesamte Fussbettfläche. Das Vildona® drysole Material im unteren Bereich nimmt die Feuchtigkeit auf und transportiert sie nach unten weg.14,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Teichert, Wolfgang: Kleine Theologie der EntlastungKleine Theologie der Entlastung , Ein Kennzeichen der Moderne ist die Selbstverantwortung des Individuums. Es sei nicht nur seines Glückes Schmied, sondern auch sein eigener Trost- und Hoffnungsspender. Das Gefühl der Überlastung scheint somit vorprogrammiert. Wolfgang Teicherts Essay beschreibt vergangene und gegenwärtig mögliche Wege und Formen der Entlastung von moralistischen und anderen Überforderungen. Dabei kommen die Gleichniserzählungen des Neuen Testaments genauso ins Spiel wie Meister Eckharts aufregende Bemerkungen zur "Gelassenheit", Luthers Entlastungsentdeckung namens Rechtfertigung sowie Bachs Kantate "Gottes Zeit ist die allerbeste Zeit" als Entlastung von der Herrschaft der Zeit. , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230821, Produktform: Kartoniert, Autoren: Teichert, Wolfgang, Seitenzahl/Blattzahl: 91, Keyword: Aufklärung; Individuum; Johann Sebastian Bach; Martin Luther; Meister Eckhart; Moderne; Mystik; Neues Testament; Seelsorge; Spiritualität; Trost, Fachschema: Philosophie~Religionsphilosophie~Kirche (protestantisch)~Protestantismus~Bibel / Neues Testament~Neues Testament, Fachkategorie: Themen der Philosophie~Religionsphilosophie~Religiöse Fragen und Debatten~Neues Testament, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Lutherische Kirchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 182, Breite: 122, Höhe: 11, Gewicht: 120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
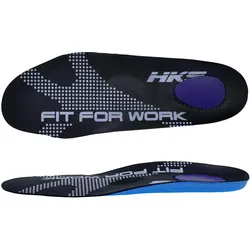
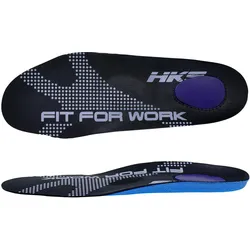
Einlegesohle Komfort "GEL" - 37Zusätzliche Dämpfung und Komfort für Sicherheitsschuhe Das HKS Gel‐Fußbett wurde speziell für den Einsatz in HKS Sicherheitsschuhen entwickelt und bietet erhöhten Komfort bei langen Steh‐ und Gehzeiten. Die Einlegesohle besteht aus einem abriebfesten Mesh‐Obermaterial und einem offenzelligen Polyurethan‐Schaum, der eine hohe Feuchtigkeitsabsorption unterstützt. Ein integriertes Gel‐Element im Fersenbereich sorgt für gezielte Dämpfung und reduziert Druckspitzen. Dadurch wird der Tragekomfort spürbar verbessert, insbesondere bei hoher Belastung. Das elastische Energy‐Return‐System unterstützt die Rückstellkraft der Einlage und trägt zu einer langen Nutzungsdauer bei. Das Gel‐Fußbett ist antistatisch sowie ESD‐geeignet und genormt für alle HKS Sicherheitsschuhe. Besonderheiten Gel‐Element im Fersenbereich zur Druckentlastung Abriebfestes Mesh‐Obermaterial Offenzelliger PU‐Schaum mit hoher Feuchtigkeitsabsorption Elastisches Energy‐Return‐System ESD‐geeignet und antistatisch Spezifikationen Obermaterial: Mesh Material Kern: Polyurethan‐Schaum mit Gel‐Element Normen & Zertifizierungen: ESD nach EN 6134011,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB 3-TLG. Sofagarnitur Creme Stoff, Weiches Polyestergewebe für Atmungsaktivität und Langlebigkeit, Robuster Metallrahmen mit Stabilität, Dicke Polsterung für Komfort, BelastbarHEFZGDB 3-TLG. Sofagarnitur Creme Stoff, Weiches Polyestergewebe für Atmungsaktivität und Langlebigkeit, Robuster Metallrahmen mit Stabilität, Dicke Polsterung für Komfort, Belastbar. Das weiche und strapazierfähige Polyestergewebe sorgt für ein angenehmes Sitzerlebnis und bietet gleichzeitig Langlebigkeit für den täglichen Gebrauch. Der robuste Metallrahmen verleiht der Sofagarnitur eine stabile Struktur und gewährleistet langfristige Zuverlässigkeit. Dank der dick gepolsterten Sitzflächen, Armlehnen und Rückenkissen bietet das Sofa außergewöhnlichen Komfort beim Entspannen. Die cremefarbene Stoffoptik verleiht jedem Wohnraum eine elegante Note und passt sich verschiedenen Einrichtungsstilen an. Mit einer Belastbarkeit von bis zu 110 kg pro Sitzplatz eignet sich das Sofa ideal für den Einsatz in Wohn- und Gesellschaftsbereichen. Farbe:Creme818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meindl Air-Active Soft Print Fußbett - Einlegesohle - weiß - 8Meindl - Air-Active Soft Print Fußbett - Einlegesohle - weiß Hohe Saugeigenschaften mit Vildona® drysole Soft Print Schaum Hohe Dämpfung Schnelles Trocknen. Das Air Active Soft Fußbett von Meindl ist eine Einlegesohle, welche Fußfeuchte bestens absorbiert, speichert und schneller trocknet als andere Materialien. Der Soft Print Schaum, der direkt ohne Klebstoffe auf das drysole Vlies aufgebracht wird, optimiert den Feuchtigkeitstransport, passt sich genau der Fußform an und dämpft über die gesamte Fussbettfläche. Das Vildona® drysole Material im unteren Bereich nimmt die Feuchtigkeit auf und transportiert sie nach unten weg.14,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Teichert, Wolfgang: Kleine Theologie der EntlastungKleine Theologie der Entlastung , Ein Kennzeichen der Moderne ist die Selbstverantwortung des Individuums. Es sei nicht nur seines Glückes Schmied, sondern auch sein eigener Trost- und Hoffnungsspender. Das Gefühl der Überlastung scheint somit vorprogrammiert. Wolfgang Teicherts Essay beschreibt vergangene und gegenwärtig mögliche Wege und Formen der Entlastung von moralistischen und anderen Überforderungen. Dabei kommen die Gleichniserzählungen des Neuen Testaments genauso ins Spiel wie Meister Eckharts aufregende Bemerkungen zur "Gelassenheit", Luthers Entlastungsentdeckung namens Rechtfertigung sowie Bachs Kantate "Gottes Zeit ist die allerbeste Zeit" als Entlastung von der Herrschaft der Zeit. , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230821, Produktform: Kartoniert, Autoren: Teichert, Wolfgang, Seitenzahl/Blattzahl: 91, Keyword: Aufklärung; Individuum; Johann Sebastian Bach; Martin Luther; Meister Eckhart; Moderne; Mystik; Neues Testament; Seelsorge; Spiritualität; Trost, Fachschema: Philosophie~Religionsphilosophie~Kirche (protestantisch)~Protestantismus~Bibel / Neues Testament~Neues Testament, Fachkategorie: Themen der Philosophie~Religionsphilosophie~Religiöse Fragen und Debatten~Neues Testament, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Lutherische Kirchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 182, Breite: 122, Höhe: 11, Gewicht: 120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einlegesohle Komfort "GEL" - 38Zusätzliche Dämpfung und Komfort für Sicherheitsschuhe Das HKS Gel‐Fußbett wurde speziell für den Einsatz in HKS Sicherheitsschuhen entwickelt und bietet erhöhten Komfort bei langen Steh‐ und Gehzeiten. Die Einlegesohle besteht aus einem abriebfesten Mesh‐Obermaterial und einem offenzelligen Polyurethan‐Schaum, der eine hohe Feuchtigkeitsabsorption unterstützt. Ein integriertes Gel‐Element im Fersenbereich sorgt für gezielte Dämpfung und reduziert Druckspitzen. Dadurch wird der Tragekomfort spürbar verbessert, insbesondere bei hoher Belastung. Das elastische Energy‐Return‐System unterstützt die Rückstellkraft der Einlage und trägt zu einer langen Nutzungsdauer bei. Das Gel‐Fußbett ist antistatisch sowie ESD‐geeignet und genormt für alle HKS Sicherheitsschuhe. Besonderheiten Gel‐Element im Fersenbereich zur Druckentlastung Abriebfestes Mesh‐Obermaterial Offenzelliger PU‐Schaum mit hoher Feuchtigkeitsabsorption Elastisches Energy‐Return‐System ESD‐geeignet und antistatisch Spezifikationen Obermaterial: Mesh Material Kern: Polyurethan‐Schaum mit Gel‐Element Normen & Zertifizierungen: ESD nach EN 6134011,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einlegesohle Komfort "GEL" - 39Zusätzliche Dämpfung und Komfort für Sicherheitsschuhe Das HKS Gel‐Fußbett wurde speziell für den Einsatz in HKS Sicherheitsschuhen entwickelt und bietet erhöhten Komfort bei langen Steh‐ und Gehzeiten. Die Einlegesohle besteht aus einem abriebfesten Mesh‐Obermaterial und einem offenzelligen Polyurethan‐Schaum, der eine hohe Feuchtigkeitsabsorption unterstützt. Ein integriertes Gel‐Element im Fersenbereich sorgt für gezielte Dämpfung und reduziert Druckspitzen. Dadurch wird der Tragekomfort spürbar verbessert, insbesondere bei hoher Belastung. Das elastische Energy‐Return‐System unterstützt die Rückstellkraft der Einlage und trägt zu einer langen Nutzungsdauer bei. Das Gel‐Fußbett ist antistatisch sowie ESD‐geeignet und genormt für alle HKS Sicherheitsschuhe. Besonderheiten Gel‐Element im Fersenbereich zur Druckentlastung Abriebfestes Mesh‐Obermaterial Offenzelliger PU‐Schaum mit hoher Feuchtigkeitsabsorption Elastisches Energy‐Return‐System ESD‐geeignet und antistatisch Spezifikationen Obermaterial: Mesh Material Kern: Polyurethan‐Schaum mit Gel‐Element Normen & Zertifizierungen: ESD nach EN 6134011,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.